

 Sinistre

Déclaration sinistre habitation : le guide complet
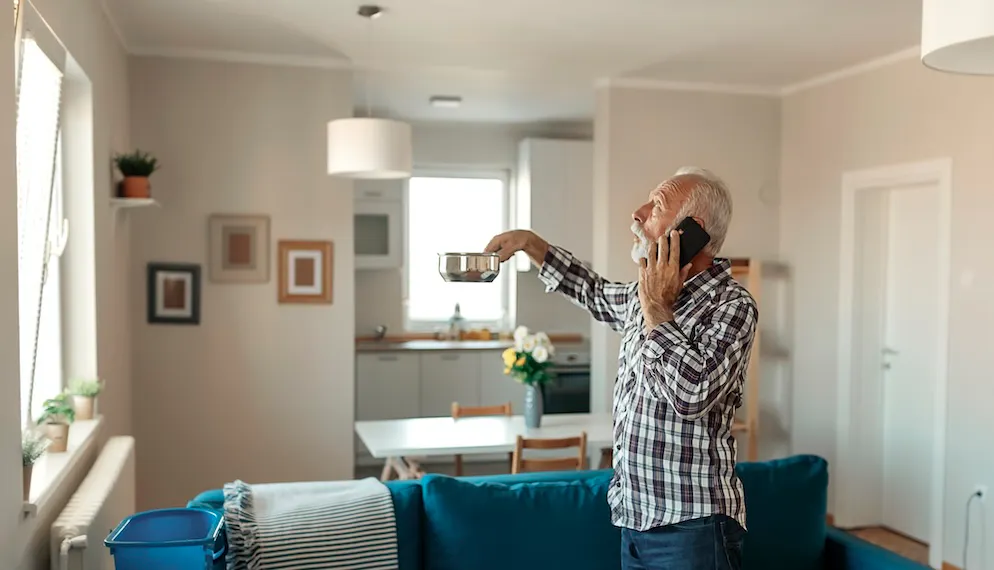
Après un sinistre chez vous, protégez d'abord les lieux, puis prévenez votre assureur. Le délai est en général de 5 jours ouvrés, de 2 jours ouvrés pour un vol¹ et de 30 jours après l'arrêté pour une catastrophe naturelle². Rassemblez vos photos et justificatifs, choisissez votre canal de déclaration, puis suivez l'expertise et l'indemnisation.
- Dans quel délai faut-il faire sa déclaration de sinistre habitation ?
- Quels sont les premiers réflexes à avoir après un sinistre habitation ?
- Quels documents réunir pour déclarer un sinistre habitation ?
- Comment déclarer un sinistre habitation : en ligne, par téléphone ou par courrier ?
- Comment déclarer un sinistre habitation après une catastrophe naturelle ?
- Locataire, propriétaire ou copropriétaire : qui doit déclarer le sinistre ?
- Que se passe-t-il après la déclaration ?
Une fuite sous l'évier, une porte forcée, un toit abîmé par la tempête : un sinistre arrive toujours au mauvais moment. Un sinistre est un événement soudain, prévu par votre contrat, qui cause des dommages à votre logement ou à vos biens. Le dégât des eaux fait partie des plus courants. Bonne nouvelle : une déclaration de sinistre habitation suit des étapes simples. Réagir vite, déclarer dans les délais, constituer son dossier, puis suivre l'indemnisation : voici comment procéder sans stress.
Dans quel délai faut-il faire sa déclaration de sinistre habitation ?
Vous avez en général 5 jours ouvrés pour déclarer un sinistre, et 2 jours ouvrés en cas de vol. Un jour ouvré est un jour habituellement travaillé, donc hors dimanche et jours fériés. Selon l'article L113-2 du Code des assurances, vous devez prévenir votre assureur dès que vous avez connaissance du sinistre, et au plus tard dans le délai prévu au contrat. Ce délai ne peut pas être inférieur à 5 jours ouvrés¹. Il court à partir du moment où vous constatez les dégâts, pas du jour où ils se sont produits.
Quels sont les délais légaux selon le type de sinistre ?
Les délais de déclaration des sinistres varient en fonction de leur nature. Pour les dégâts des eaux, incendies, bris de glace, tempêtes et autres événements garantis, il est recommandé de déclarer le sinistre dans un délai minimum de 5 jours ouvrés, à partir de la constatation du sinistre. En cas de vol, tentative de vol ou vandalisme, la déclaration doit intervenir dans les 2 jours ouvrés suivant la constatation. Enfin, pour une catastrophe naturelle ou technologique, la déclaration doit être effectuée dans un maximum de 30 jours après la publication de l’arrêté correspondant au Journal officiel.
Pour un vol, déposez aussi plainte rapidement. De nombreux contrats demandent de le faire sous 24 heures.
À retenir
Le délai part du jour où vous découvrez le sinistre. En cas de doute, déclarez vite et envoyez les justificatifs ensuite. Votre contrat peut prévoir un délai plus long que la loi, jamais plus court.
Que risque-t-on en cas de déclaration tardive ?
Vous risquez la déchéance de garantie, c'est-à-dire la perte de votre droit à indemnisation pour ce sinistre. Attention toutefois : elle n'est possible que si votre contrat la prévoit et si l'assureur prouve que le retard lui a causé un préjudice. Elle ne peut pas être opposée si le retard est dû à un cas fortuit ou de force majeure¹. En clair, un jour de retard n'efface pas automatiquement vos droits. Mais le plus sûr reste de déclarer tôt, même sans tous les documents.
Quels sont les premiers réflexes à avoir après un sinistre habitation ?
Mettez d'abord les personnes en sécurité, puis limitez l'aggravation des dégâts, puis gardez des preuves. Tout cela se fait avant même d'appeler votre assureur.
- Mettez-vous en sécurité et appelez les secours si nécessaire.
- Stoppez le sinistre. Coupez l'eau en cas de fuite de lave-linge, et coupez l'électricité en cas d'infiltration.
- Protégez le logement. Bâchez un toit abîmé ou condamnez une fenêtre brisée après un cambriolage.
- Photographiez avant de nettoyer ou de jeter quoi que ce soit.
- Prévenez votre propriétaire, votre syndic ou votre assistance si votre contrat le prévoit.
Bon à savoir
Gardez les objets abîmés et les serrures fracturées jusqu'au passage de l'expert. Ils servent de preuve.
Quels documents réunir pour déclarer un sinistre habitation ?
Un dossier complet accélère l'indemnisation, mais vous pouvez le compléter après avoir déclaré. L'objectif est simple : prouver ce qui s'est passé et ce que cela vaut.
Quelle est la checklist des documents et justificatifs à fournir ?
Votre numéro de contrat et vos coordonnées ;
- Le récit daté du sinistre (date, heure, lieu, causes supposées),
- Les photos et vidéos des dégâts,
- Les factures d'achat ou de réparation et les certificats de garantie,
- La liste chiffrée des biens endommagés ou volés,
- Les témoignages et les coordonnées des tiers,
- Le récépissé de dépôt de plainte en cas de vol ou de vandalisme,
- Les devis de réparation.
Pensez à prendre des photos larges de la pièce, puis des gros plans sur chaque dommage. Une checklist téléchargeable est disponible pour ne rien oublier.
Comment remplir le constat amiable de dégât des eaux ?
Le constat amiable est un document commun, signé avec votre voisin ou le tiers concerné. Il décrit les circonstances du sinistre et facilite la prise en charge.
- Indiquez le logement d'où vient la fuite et les coordonnées des deux parties.
- Décrivez la cause et la date de découverte.
- Listez les dommages de chaque logement.
- Signez sans rature, puis transmettez-le à votre assureur dans le délai.
Évitez les champs vides, une cause approximative ou l'oubli de la date de découverte.
Comment déclarer un sinistre habitation : en ligne, par téléphone ou par courrier ?
Vous pouvez déclarer par votre espace client, par téléphone ou par courrier. Le plus rapide est en ligne, le plus probant est la lettre recommandée avec accusé de réception (LRAR). Vérifiez dans votre contrat les canaux acceptés.
- En ligne (espace client ou application) : rapide, accessible 24h/24, avec suivi du dossier.
- Par téléphone : utile en urgence, avec une assistance si votre contrat la prévoit.
- Par courrier en LRAR : la date est certaine et prouve que vous avez respecté le délai. Un modèle de lettre de déclaration, à télécharger en Word ou PDF, vous aide à la rédiger.
Chez Direct Assurance, vos conditions générales précisent les modalités de déclaration et l'assistance éventuellement incluse.
En bref
Déclarez d'abord, complétez ensuite. Mieux vaut une déclaration dans les temps qu'un dossier parfait trop tard.
Comment déclarer un sinistre habitation après une catastrophe naturelle ?
Il faut attendre la publication de l'arrêté de catastrophe naturelle au Journal officiel, puis déclarer dans les 30 jours². Cette garantie est incluse dans les contrats multirisques habitation. Une franchise légale s'applique, à vérifier dans votre contrat.
N'attendez pas l'arrêté pour agir : photographiez les dégâts et conservez les preuves dès maintenant. Une fois l'arrêté publié, envoyez votre déclaration en recommandé avec la liste chiffrée de vos dommages.
Bon à savoir
L'arrêté peut paraître plusieurs semaines après l'événement. Le délai de 30 jours court à partir de sa publication.
Locataire, propriétaire ou copropriétaire : qui doit déclarer le sinistre ?
Chacun déclare auprès de son propre assureur, selon ce qui est touché : le contenu pour l'occupant, le bâti pour le propriétaire, les parties communes pour le syndic.
Selon votre situation, ce que vous devez déclarer diffère. En tant que locataire, il faut signaler à votre assureur ainsi qu’à votre propriétaire tous les dommages concernant vos biens et votre responsabilité locative. Si vous êtes propriétaire occupant, vous devez déclarer à votre assureur et au syndic de copropriété les dommages affectant votre logement ainsi que vos biens. En cas de propriétaire non occupant, il est important de prévenir votre assureur ainsi que votre locataire pour tout dommage touchant les murs, la toiture ou les installations du logement. Enfin, pour les copropriétaires, la déclaration concerne à la fois les dégâts sur votre propre logement et ceux causés aux parties communes, en informant votre assureur et le syndic de copropriété.
Exemple : une fuite vient du voisin du dessus. Remplissez un constat amiable avec lui, prévenez le syndic et déclarez le sinistre à votre assureur.
Que se passe-t-il après la déclaration ?
L'assureur analyse votre dossier, peut envoyer un expert d'assurance, puis propose une indemnisation selon vos garanties, la vétusté et la franchise. Pour une catastrophe naturelle, l'assureur dispose d'un mois pour vous informer des modalités de garantie et pour ordonner une expertise s'il la juge nécessaire². Il a ensuite un mois pour faire sa proposition, à compter de votre état estimatif ou du rapport d'expertise définitif².
Comment se déroule l'expertise après un sinistre ?
L'expert d'assurance constate les dommages, les évalue et cherche leurs causes. Pour de petits dégâts, un chiffrage sur factures ou devis suffit parfois. Soyez présent lors de la visite et préparez vos justificatifs.
Comment l'indemnisation est-elle calculée (vétusté, franchise, valeur à neuf) ?
- La vétusté est la perte de valeur d'un bien due à son âge.
- La valeur d'usage est la valeur du bien après application de la vétusté.
- La franchise est la somme qui reste à votre charge.
- La valeur à neuf rembourse le bien au prix du neuf, sans vétusté, si votre contrat l'inclut.
Exemple : un bien de 1 000 €, avec 20 % de vétusté, vaut 800 € en valeur d'usage. Avec une franchise de 150 €, l'indemnité est de 650 €. Avec la garantie valeur à neuf, la vétusté ne s'applique pas.
À retenir
L'indemnité ne dépasse jamais le dommage réel ni le plafond du contrat.
Que faire en cas de refus d'indemnisation ou de désaccord avec l'assureur ?
- Relisez votre contrat et le rapport d'expertise.
- Demandez une contre-expertise, en principe à vos frais, sauf garantie spécifique.
- Adressez une réclamation écrite au service réclamations de l'assureur.
- Saisissez le médiateur de l'assurance, un service gratuit.
Ce qu'il faut retenir
- Sécurisez les lieux, limitez les dégâts et documentez tout avec des photos avant de nettoyer.
- Déclarez dans les délais : 5 jours ouvrés en général, 2 jours ouvrés pour un vol, 30 jours après l'arrêté pour une catastrophe naturelle.
- Rassemblez vos justificatifs, collaborez avec l'expert et vérifiez votre contrat (franchise, vétusté, plafonds) pour comprendre votre indemnisation.
Sources
¹ Légifrance. (2017). Article L113-2 : Code des assurances [Modifié par l'ordonnance n° 2017-1433 du 4 octobre 2017].
² Légifrance. (2026). Article L125-2 : Code des assurances [Version en vigueur depuis le 28 mai 2026].
Vos questions sur la déclaration de sinistre en habitation
Il n'existe pas de délai unique pour le versement. Il dépend de votre contrat et de la complexité du dossier. Pour une catastrophe naturelle, la loi encadre les étapes : l'assureur a un mois pour informer l'assuré et un mois pour proposer une indemnisation après le rapport d'expertise².
Non, sauf pour les mesures urgentes qui évitent d'aggraver les dégâts, comme bâcher un toit ou couper l'eau. Pour des travaux plus importants, demandez l'accord de votre assureur. Gardez aussi les biens abîmés et prenez des photos, car l'expert en aura besoin pour évaluer votre sinistre.
Commencez par discuter avec votre assureur, pièces à l'appui. Si le désaccord persiste, demandez une contre-expertise, en principe à vos frais. Vous pouvez ensuite adresser une réclamation au service réclamations, puis saisir le médiateur de l'assurance en dernier recours. Gardez une trace écrite de chaque échange.
C'est possible, surtout si vous êtes responsable du sinistre ou si les déclarations se répètent. L'effet dépend de votre contrat et des tarifs de l'assureur. Quoi qu'il arrive, ne renoncez pas à déclarer un sinistre : une déclaration tardive ou absente peut vous priver d'indemnisation.
Déclarez le sinistre depuis l'étranger par votre espace client, par e-mail ou par téléphone, en respectant les délais habituels. Demandez à un proche de constater les dégâts et de prendre des photos. Envoyez ensuite les justificatifs. Le délai court à partir du moment où vous avez connaissance du sinistre.
Votre assureur peut invoquer la déchéance de garantie, mais seulement si votre contrat la prévoit et s'il prouve que le retard lui a causé un préjudice. Elle ne s'applique pas en cas de force majeure¹. Expliquez la raison du retard et déclarez sans attendre.
Portez plainte rapidement, car l'assureur demandera le récépissé. Mais ne retardez pas votre déclaration pour autant : le délai est de 2 jours ouvrés pour un vol¹. Si vous n'avez pas encore le récépissé, déclarez d'abord et transmettez-le dès que vous l'avez.
Généralement oui, si la cave ou le garage font partie du logement assuré ou de ses dépendances. Vérifiez toutefois les plafonds, les exclusions et la liste des biens couverts dans votre contrat. Selon les garanties souscrites, certains biens entreposés peuvent être exclus.
